
Volver a creer
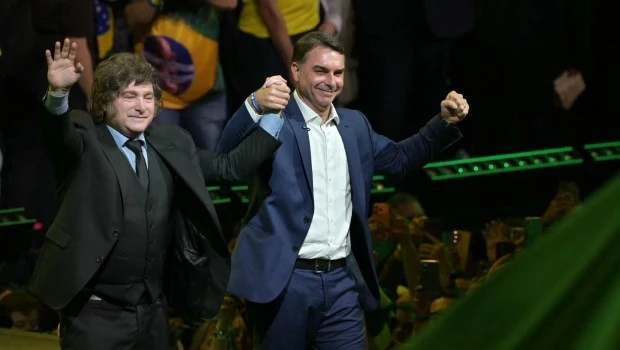
La victoria de Flávio Bolsonaro en la primera ronda electoral en Brasil fue para el gobierno libertario algo así como una brisa fresca, un hálito de vida. La reconfortante sensación de que la derecha todavía tiene hilo en el carretel, a un año de los comicios presidenciales en la Argentina.
Desde lo estratégico, si Bolsonaro triunfa en la segunda vuelta, la Argentina verá reconstruidos pronto los puentes diplomáticos con Brasil, cortados hoy por las desinteligencias políticas de uno y otro lado de la frontera.
Quizás en lo económico las cosas no vayan a cambiar demasiado. No tener sintonía ideológica con Lula no le impidió a la gestión Milei, y sobre todo al sector privado argentino, mantener los vínculos comerciales con su principal socio.
Así que el alivio es de otro cariz. Ahora que algunos números llegan torcidos, que las encuestas muestran el crujido del humor social ante tanto ajuste, a La Libertad Avanza le sirve comprobar que el discurso liberal todavía puede hacer pie en el electorado. Si se pudo en Brasil…
La economía y la política argentina han ingresado definitivamente en modo electoral. Cualquier movimiento es leído en esa clave, bajo ese registro. Pero todavía falta mucho y, más aún, ni siquiera están confirmados los candidatos. Aunque todos saben que Milei y Axel Kicillof se anotan en la contienda. El defensor y el challenger.
Por lo pronto, según los datos de la consultora Zentrix, el voto asegurado de ambos candidatos no supera el 30%. La última encuesta marca que la aprobación de Milei sube a 35,2% y la imagen positiva de Kicillof llega a 38,2%, lo que no implica intención de voto. En ese precario equilibrio, el 57,4% de los consultados se declara pesimista sobre el futuro del país.
El 39,3% evalúa mal su situación económica personal, pero el 61,5% califica mal la del país, de modo que el malestar se proyecta más sobre el horizonte colectivo que sobre la experiencia propia, asegura el documento.
El ranking de preocupaciones que aqueja a la gente hace rato que se ha modificado. Ahora manda el nivel de ingresos y salarios (50,1%), seguido por la incertidumbre económica (49,8%); el desempleo (40,9%); la corrupción (39,6%) y las tarifas de servicios públicos (35,2%). La inflación, en cambio, ocupa el último lugar entre diez temas, con el 12,7%.
ESCENARIO
Todo lo que se debate en clave electoral está montado sobre un escenario económico que encadena datos negativos con otros que no lo son tanto, sin llegar por esto a ser positivos. Sobre todo los que escapan a la macro -Vaca Muerta, campo y minería- y que afectan directamente al bolsillo del ciudadano y su capacidad de consumo.
En la semana el Indec difundió las últimas cifras de la actividad industrial, que rebotó 1,9% en agosto, aunque en el acumulado anual se registra un índice negativo de 2,7%. Los sectores más castigados siguen siendo el Textil (-13,1%); Productos de metal, maquinaria y equipo (-18,1%); Aparatos e instrumentos (-20,6%).
“La caída es concentrada y no refleja un derrumbe generalizado. Esto es coherente con la narrativa de la Argentina a dos velocidades: lo que se debilita es la inversión en bienes de capital y la demanda de bienes durables, no el procesamiento de materias primas”, explica Tomás Amerio, economista de la Fundación Libertad y Progreso.
Otro tanto ocurrió con la Construcción, que en agosto mejoró un leve 0,4% mensual, pero selló una retracción interanual de -4,4%. “La construcción viene golpeada -describe el economista Julián Neufeld-. la tendencia-ciclo acumula cuatro meses en baja y la actividad sigue 25% por debajo del promedio de 2023. El freno de la obra pública explica buena parte de esto: el asfalto, termómetro de la obra vial, se hundió 18,4% interanual. Pero el panorama puede cambiar. Desde fines de septiembre, los más de 9.000 km de la Red Federal de Concesiones, adjudicados en 16 tramos, empiezan a entrar en obra con inversión privada. Son sobre todo trabajos de bacheo, banquinas y calzada, que justamente usan mucho asfalto, el insumo más castigado”.
El ministro de Economía, Luis Toto Caputo, celebró los números de la Industria y la Construcción en términos mensuales, en un posteo en redes sociales que sólo hizo foco en el aspecto positivo de la medición, pero ignoró el acumulado en rojo, que se las trae.
Otro punto que juega en la expectativa de la gente, aunque ahora en menor medida, es la inflación. La semana próxima el Indec dará a conocer el dato, pero los anticipos de las consultoras privadas marcan que el Indice podría haber escalado al 2% mensual.
Este movimiento zigzagueante de la inflación, con alzas y bajas recurrentes, depende de ciertas estacionalidades. Los analistas coinciden en que el movimiento de la canasta está vinculado a la volatilidad que mostró el tipo de cambio. También dejan en claro que perforar este piso hacia el 1% será casi una proeza. Por lo pronto, no ocurrirá este año.
RADIOGRAFIA
Los economistas hacen una radiografía del panorama actual y la foto es preocupante. La consultora I+D, dirigida por Diego Coatz, llegó a la siguiente conclusión:
1) No cambia la tendencia: después de caer 5,1% en julio, la industria mejoró 1,9% en agosto. El rebote recupera sólo una parte de lo perdido y mantiene el serrucho descendente. La actividad acumula una caída del 2,7% en el año. Sostener capacidad ociosa consume capital y compromete empresas y empleos: una fábrica puede aguantar meses cubriendo costos, pero no puede vivir indefinidamente así.
2) Darwinismo: el RIGI elige ganadores, pero el programa económico también elige perdedores. Proyectamos que este año desaparecerán unas 3.000 empresas industriales. El efecto sándwich se convirtió en torniquete: entre enero y agosto, los precios industriales subieron 8,3% en dólares, frente al 21% de los servicios y al 41% de la electricidad.
3) Efecto Sándwich: la falta de política micro profundiza la caída. El contrabando y el retiro de medidas antidumping presionan sobre la producción local, mientras faltan herramientas de crédito y garantías.
4) RIGI: los proyectos del RIGI son una buena noticia, pero sus condiciones deben impulsar también a los proveedores locales. En agosto, las compras externas de los doce importadores relevados por Adimra alcanzaron un récord de u$s 139,9 millones. China concentra cerca del 29% del total acumulado. Según Cipibic, el 66% de las importaciones corresponde a rubros donde la industria nacional tiene presencia.
5) Desafío: China combina escala, tecnología y un Estado que sostiene su expansión industrial. Según la OCDE, los subsidios explican casi el 60% de las ganancias de participación de mercado de las firmas chinas que crecieron, frente al 22% global. Se compite contra empresas y Estados. Argentina necesita inteligencia comercial, desarrollo de proveedores y defensa frente a prácticas desleales.
En la nueva matriz económica con sesgo exportador resulta clave el encadenamiento de proveedores locales para que fluya también de manera virtuosa la actividad y el empleo en las empresas que no tienen calibre para apuntar más allá de la frontera.
Lo que suele ser un mantra entre los industriales fue tomado en la semana también por el titular de la Cámara Argentina de Empresarios Mineros (CAEM), Roberto Cacciola, quien se encargó de poner el tema sobre la mesa, aunque su sector es uno de los grandes beneficiados por la política económica libertaria.
“Estamos involucrados en un proceso de desarrollo de proveedores muy fuerte -dijo el dirigente-. Estamos muy comprometidos para que esta integración regional lograda sea ampliada y pueda comprender también a provincias que están deseosas de ser proveedoras de la actividad minera”.
No quedan dudas a esta altura del partido de que la economía argentina ha tomado un nuevo rumbo, privilegiando la faceta exportadora por sobre la producción y el consumo interno. Sin ir más lejos, en la semana llegaron desde Emiratos Arabes al puerto de San Antonio Este las dos monoboyas que permitirán el desarrollo del proyecto Vaca Muerta Oil Sur.
El sesgo quizás sea definitivo pero, de cara a lo que viene -léase elecciones presidenciales-, sería un error grave desdeñar al sector productivo interno, creador de empleo, sobre la fantasía de que todos pueden integrarse en larga cadena de proveedores de servicios para Vaca Muerta.
Integrarse ahí o sumarse a la fila de monotributistas que hacen repartos en bicicleta o manejan autos de alquiler.