
La esperada renuncia de Jensen Huang a Nvidia y el salto de las tasas largas en Estados Unidos (el Treasury a diez años llegó a 5,1% anual, su máximo en tres semanas) causaron esta tarde un efecto tenazas en los mercados globales. El Dow Jones perdió 189 puntos, hasta 52.297; el S&P 500 retrocedió 0,35%, a 7.592 unidades, y el Nasdaq cedió 0,39%, a 25.366.
La noticia del día fue la salida de Huang de la empresa más grande del mundo por capitalización. Y se bajó justo antes de que lo bajaran de un hondazo: según el Wall Street Journal, el directorio se preparaba para destituirlo después de que The New York Times revelara una segunda relación extramatrimonial, con una vicepresidenta que dependía de él.
Días antes, Huang había admitido ante sus empleados una infidelidad con una bella y joven ejecutiva de una firma de Singapur. Según un memo de inteligencia estadounidense, esa mujer era agente del Ministerio de Seguridad del Estado de China. En las grandes corporaciones de EE.UU. estos deslices se pagan caro.
El escándalo ya llegó al Capitolio. Tres comisiones de la Cámara de Representantes le pidieron una reunión a puertas cerradas, porque necesitan determinar hasta qué punto pudo ponerse en riesgo la seguridad nacional. El Times conjetura que Huang, convertido en una especie de asesor informal de Trump, pudo haber revelado información sobre lo que piensa el presidente de la IA.
Colette Kress, hasta ahora directora financiera, asumió como CEO interina sin dejar su cargo, y el directorio salió a buscar un sucesor permanente entre candidatos internos y externos. También nombró a Harvey C. Jones, exCEO de Synopsys, como primer presidente del directorio en la historia de la compañía. Así terminaron 33 años de Huang al frente de la empresa que cofundó. Y Donald Trump, que no se pierde una, propuso a Tim Cook, el CEO de Apple, para el puesto: “Una leyenda reemplaza a una leyenda”, escribió en Truth Social.
EN WALL STREET
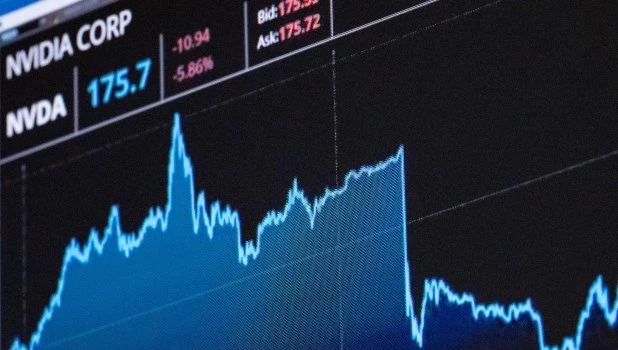
La acción de Nvidia se pegó un porrazo en la apertura, con una caída de 14%, aunque terminó cerrando con un retroceso de 5,62%. La competencia no perdió el tiempo: AMD y Broadcom despegaron más del 5% ante la expectativa de que parte del negocio de chips se mude a sus cuentas, y Alphabet sumó más de 2% por su apuesta a los TPU, la alternativa a los chips tradicionales.
Nvidia acumula una baja de más de 16% desde el 3 de noviembre, cuando cerraba por encima de los 206 dólares, y más de 8% de ese retroceso se dio en los últimos cinco días. La compañía presenta resultados trimestrales el 17 de noviembre, y el cambio de mando le agrega un signo de pregunta a una cita que ya venía con nervios.
Hablando de IA, también hubo balance de Nebius, una de las neoclouds que alquilan capacidad de cómputo para esa furiosa carrera armamentista. Si bien superó lo esperado en facturación y limitó las pérdidas, al mercado no le gustaron sus proyecciones. La acción se derrumbó más del 16%.
COMMODITIES
El petróleo subió por segunda rueda consecutiva, después de que Trump afirmara que Estados Unidos ya no necesita un acuerdo de paz con Irán. Dos datos le pusieron un freno al avance: el aumento de 26% en la producción saudita de octubre y la mayor suba de inventarios de crudo en Estados Unidos desde agosto. El WTI ganó 2,55%, hasta los 88,74 dólares el barril. Los metales, en cambio, sufrieron: al cierre de esta nota el oro cedía 3,04%, a 3.879 dólares la onza, y la plata 4,04%, a 49,90 dólares.
MERVAL Y BONOS
“Mucha volatilidad en el mercado pero el Merval volvió a operar a la baja. Perdió 0,8% en pesos”, resumió un veterano operador. Entre las líderes sobresalió Metrogas, con una suba de 5%, mientras que Banco Francés y Banco Macro cedieron cerca de 3%. En el panel general, A3 fue la mejor, con 2,7% de alza, y San Miguel la más golpeada, con una baja de 6,3%”, resumió un veterano analista consultado por este diario.
Los bonos en dólares cerraron con subas promedio de 60 centavos, y el riesgo país encadenó su cuarta baja consecutiva, hasta los 829 puntos según el índice de JP Morgan. Ayudó que el Gobierno ratificó que irá a fondo en las próximas dos semanas en el Congreso para lograr la eliminación de las PASO, lo que -de conseguirlo- sería un buen golpe de autoridad. Igual, el indicador acumula una suba cercana a 7% en noviembre y de 47% en lo que va del año.
En pesos, la caución cerró en 20,5% y las dos curvas operaron firmes. La CER lideró tras el dato de inflación de octubre, que fue de 2,2% y superó el 1,8% a 2% que esperaban las consultoras. Según el informe diario de Proficio Investment, “la curva CER avanzó 0,36% en promedio, con subas a lo largo de toda la curva y rendimientos del 1,02% para el TZXM7 al 10,20% para el TZX28. La tasa fija cerró prácticamente neutral, con las letras en 1,92-2,03% TEM y el resto de la curva en el rango 2,13-2,20%”.
PAX CAMBIARIA
El Banco Central aceleró sus compras en el mercado mayorista y sumó el jueves u$s 103 millones, la cifra más alta en lo que va del mes. Volvió a intervenir en el MULC y dejó atrás el promedio de noviembre, que venía por debajo de los u$s 50 millones. Pese a eso, las reservas brutas cayeron u$s 252 millones en el día y cerraron en u$s 49.078 millones.
En el mercado de cambios, el dólar mayorista operó sin sobresaltos y cerró en $1.546. Los financieros bajaron levemente: el MEP terminó en $1.578 (-0,41%) y el CCL en $1.672 (-0,73%). En el Banco Nación, el minorista sigue en $1.570.