
Decepción tu nombre es Lula, dicho en términos shakespereanos. La Bolsa de São Paulo cerró con una de las mayores caídas de la historia: perdió el 13,88%. Se evaporaron unos 143.000 millones de dólares en capitalización bursátil. Se lo comparó con la hecatombe del Merval en 2019 pos triunfo electoral de Alberto Fernández.
Fue tal el impacto del Lulapaliza que la Bolsa de São Paulo tuvo que activar el circuit breaker y suspender operaciones apenas abrió, tras experimentar un desplome inicial superior al 16%. Aunque por la tarde el panel moderó discretamente el sangrado, el Ibovespa se mantuvo en un rojo furioso durante toda la jornada.
El índice de referencia quedó en los 176.608 puntos, perdiendo cerca de 28.000 unidades respecto al viernes previo a los comicios. Para encontrar un antecedente más dramático en el piso brasileño hay que remontarse al histórico derrumbe del 22,27% tras el anuncio del Plan Collor.
Como era de esperarse, el castigo no fue parejo. Los sectores sensiblemente expuestos a la amenaza de un mayor gasto fiscal y al repunte de las tasas de interés soberanas se llevaron la peor parte. El podio del castigo lo lideraron los bancos y el consumo minorista: Banco do Brasil se derritió un 29,33% y Bradesco cayó un 21,70%. La estatal Petrobras tampoco zafó de la quema y retrocedió un 8,18%. La contracara de la rueda la protagonizó la minera Vale, que trepó un 4,01% favorecida por el salto del dólar.
Siempre es una pésima noticia para la Argentina la devaluación de la moneda brasileña. El real se depreció un 8,25%, por lo que el dólar termino cotizando a 5,403 reales para la venta.
NOS RESFRIAMOS
El denominado Efecto Caipirinha se sintió de inmediato en este lado de la frontera. Brasil estornuda y nosotros nos resfriamos.
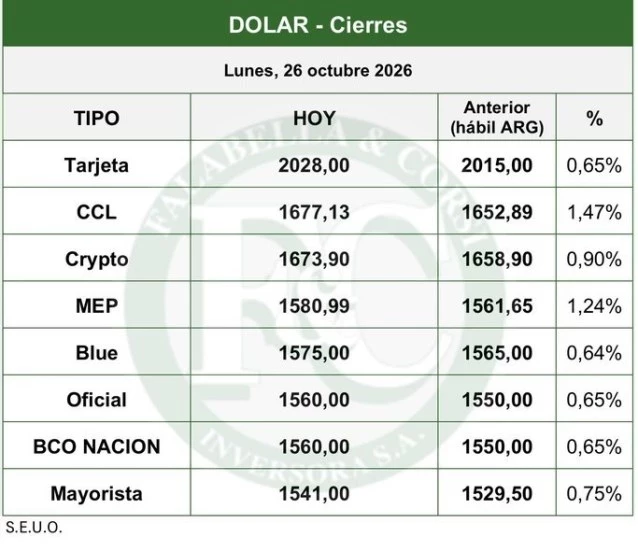
En el frente cambiario, la gran novedad del día fue la reaparición del Tesoro: el Gobierno tuvo que salir a poner el pecho y vender u$s 100 millones para abastecer la demanda y contener el billete.
Con un volumen elevado de u$s 717 millones negociados, el dólar mayorista operó sin tanta volatilidad y cerró a $1.541 (+0,85%). El resto de los tipos de cambio acompañaron la marea alcista:
* Banco Nación (Minorista): $1.560,00 (+0,65%).
* Dólar Blue: $1.575,00 (+0,64%).
* Dólar MEP (AL30): $1.574,40 (+0,78%).
* Contado con Liquidez / CCL (YPF): $1.679,54 (+1,86%).
En la plaza accionaria, el S&P Merval se anotó una baja del 2,91% en moneda local, aunque no cerró en el mínimo del día. De las principales acciones de la bolsa porteña, solo Ternium (+1,10%) logró cerrar en terreno positivo. En la vereda de enfrente, el sector financiero y energético sufrió el latigazo brasileño: Banco Francés (-6,08%), Grupo Supervielle (-5,97%) y Transener (-5.56%) encabezaron las pérdidas.
La deuda soberana no corrió mejor suerte. En el universo en pesos, la curva CER operó ofrecida con caídas de hasta -0,17% y rendimientos entre +2,9% y +11,3% para el tramo 2027 en adelante, mientras que la tasa fija navegó en el rango del 1,90% al 2,15% TEM en una jornada donde el fondeo en pesos rondó el 20,6%, resumieron los analistas de Proficio Investment.
Pero donde se sintió el verdadero temblor fue en los títulos en dólares (HD): cayeron en promedio un 1,8%, con desplomes superiores al 2,5% en el tramo largo. El emblemático bonos AL30 volvió a perforar el techo del 10% de TIR en un marco de puro risk-off regional.
La desconfianza desatada en Brasil disparó el riesgo país hasta los 765 puntos básicos (+7%), marcando el nivel más alto desde octubre de 2025.
WALL STREET
Completamente ajeno al drama sudamericano, Wall Street vivió una fiesta aparte. En Nueva York, el optimismo volvió a girar en torno a la inteligencia artificial tras conocerse los papeles para la inminente salida a bolsa de Anthropic, un hito que el mercado ya equipara con el debut de SpaceX en junio y que dejó en segundo plano los temores sobre el costo del crudo o el rumbo de las tasas.
Al toque de la campana, la pizarra neoyorquina mostró verdes generalizados:
* Nasdaq: +0,83% (hasta los 26.169 puntos).
* S&P 500: +0,70% (hasta las 7.676 unidades).
* Dow Jones: +0,28% (hasta los 52.361 enteros).
Entre los nombres propios, Microsoft avanzó un 1,5% tras anunciar un agresivo plan de retiros voluntarios para 60.000 empleados (casi la cuarta parte de su personal). La otra cara de la moneda tecnológica fue Meta, que tropezó un 1,9% luego de comunicar que emitirá acciones por u$s 95.000 millones para financiar su faraónica infraestructura de IA.
En el tablero global de commodities, el petróleo WTI bajó un 1,46% para ubicarse en u$s 101,76 el barril, a la espera de señales de desescalada diplomática en Oriente Medio. Por su parte, el oro tocó los u$s 4.025 la onza, el Bitcoin cedió hasta los u$s 79.708, el euro cotizó a 1,1174 dólares y el rendimiento del bono del Tesoro estadounidense a 10 años rozó el 4,99%.
Todas las miradas se posan ahora en la Reserva Federal. La Fed arrancará mañana una reunión clave de dos días donde el consenso descuenta que mantendrá congeladas las tasas de interés -aplazando cualquier ajuste para diciembre- a pesar de la persistente inflación y con la presión añadida de las elecciones legislativas a la vuelta de la esquina.
El segundo gran factor de interés serán los balances trimestrales de los colosos de la tecnológía: mañana Alphabet y Microsoft; el jueves, Amazon. Abróchese los cinturones, amigo inversor que la tempestad sigue.