
EL PULSO DE LOS MERCADOS
Lunes negro global: la tecnofobia le pegó a Wall Street y el Merval se hundió 4,6%
Los inversores se pusieron a la defensiva antes del balance de Nvidia, el primero sin Jensen Huang, y del debut bursátil de Anthropic. Con el bono del Tesoro a diez años en 5,12%, la baja del petróleo y el derrumbe de Brasil, el riesgo país argentino subió a 840 puntos.
Los mercados arrancaron la semana con el pie cambiado. Wall Street cerró este lunes con fuertes bajas, empujado por las tecnológicas, y el malestar se contagió a los emergentes. La Argentina no fue la excepción: el Merval se desplomó, los bonos en dólares retrocedieron casi sin excepción y el riesgo país trepó hasta los 840 puntos.
Hay una razón central para tanta cautela: todos los ojos están puestos en dos citas que pueden marcar el pulso de la inteligencia artificial. Mañana presenta resultados Nvidia, y esta vez lo hace sin su fundador, Jensen Huang, algo que no pasaba en 33 años. Además, se espera el debut bursátil de Anthropic en el mercado. Ante la incertidumbre, muchos prefirieron vender primero y preguntar después.
TRES AL HILO
El equity norteamericano extendió la racha negativa a tres ruedas, con ventas durante toda la jornada. Los semiconductores fueron los más castigados: Nvidia perdió 4,64%, Micron cerca de 7%, Intel 6,5%, AMD 5% y Broadcom 4%. Ni siquiera ayudó que la salida a bolsa de Anthropic estuviera sobresuscripta seis veces.
A la mala onda se le sumó otro frente. El Departamento de Comercio endureció los controles de exportación de chips: limita el acceso remoto de empresas chinas a procesadores avanzados a través de data centers en terceros países y pide licencias para vender a naciones como Brasil, Malasia y Singapur.
Sobre Nvidia, además, circula una versión explosiva. El analista Maven Tracker planteó que la salida de Huang, que renunció el jueves tras un escándalo que parecía personal, podría tener un origen político.
Según su hipótesis, la presión vendría del propio gobierno de Estados Unidos y el foco real serían las ventas de chips a China vía Singapur. Mencionó un memo clasificado elaborado bajo Marco Rubio y un pedido del Secretario del Tesoro de un CEO externo y respuestas del directorio en diez días. Para Tracker, “vender chips a China por la puerta de atrás” es un problema de seguridad nacional.
Como si fuera poco, el frente de tasas tampoco da respiro. El bono del Tesoro a diez años cerró en 5,12%, en máximos de un mes, con el mercado dando por descontada una suba de la Reserva Federal en diciembre y varias más el año que viene.
Las declaraciones duras de funcionarios de la Fed fortalecieron al dólar (el índice DXY quedó en 103,46) y llevaron al oro a mínimos de más de un año, en 3.865,68 dolares. El Bitcoin se mantuvo en torno a los u$s 65.000, tras tres semanas seguidas de salidas netas en los ETF.
El petróleo, mientras tanto, cayó fuerte. El Brent se hundió 3,54% hasta u$s 92,45 y el WTI retrocedió 3,29% a u$s 84,35, después de que la Agencia Internacional de la Energía y Goldman Sachs proyectaran un superávit de oferta global y se viera mayor fluidez de embarques por el Estrecho de Ormuz.
ARDE BRASIL
El gran golpe regional vino del vecino de arriba. Los emergentes se derrumbaron (el ETF EEM cedió 3,23%) y Brasil cayó 3,86%. Pesó la incertidumbre fiscal: el Senado aprobó el texto principal del ajuste del gobierno de Lula, pero faltan cuatro enmiendas antes de que pase a Diputados, y el mercado duda de que alcance para frenar el gasto y estabilizar la deuda. Para peor, Morgan Stanley bajó las acciones brasileñas a underweight.
El real se depreció más de 2% y superó los 5,78 por dólar, su nivel más débil desde abril de 2025, y el índice de actividad del Banco Central mostró una contracción de 0,9% en el tercer trimestre. Petrobras perdió 2,98%, Vale 4,41%, Itaú 2,41% y Bradesco 2%.
SIN PISO
Con este panorama, la Bolsa porteña vivió una rueda para el olvido. El Merval se desplomó 4,60% en pesos, con todo el panel líder en rojo y cerrando cerca de los mínimos.
Las menores bajas fueron las de Valo (-0,38%), Aluar (-0,77%) y Transener (-2,10%), mientras que Metrogas (-6,67%), Loma Negra (-5,86%) y BBVA (-5,65%) concentraron los mayores golpes. En Wall Street, los ADRs argentinos también sufrieron, liderados por Loma Negra (-6,44%), Cresud (-6,06%) y BBVA Argentina (-5,75%). La deuda soberana en dólares sintió el golpe en toda la curva. Entre los Globales, las caídas fueron parejas, con el GD41 (-0,84%) y el GD29 (-0,74%) a la cabeza.
Entre los Bonares hubo bajas casi generalizadas, lideradas por el AE38 (-1,01%) y el AO29 (-0,90%). El único que zafó fue el AO27, que subió 0,15%. Como consecuencia, el riesgo país de JP Morgan escaló 1,1% hasta los 840 puntos básicos.
En pesos, el panorama fue más mixto. La caución cerró en 19,55% y el tramo corto se mostró firme, con la presión concentrada en los plazos largos.
La curva CER cedió 0,20% en promedio, con los vencimientos de 2027 casi neutrales y bajas desde 2028, con rendimientos que van del 0,63% del TZXM7 al 10,33% del TZX28. En tasa fija, el tramo corto rindió entre 1,81% y 2,02% mensual y el resto subió a 2,16%-2,21%. Los bonos duales fueron los más castigados, con spreads de TAMAR más 10,7 a 11,2 puntos en los vencimientos 2028-2030, según detallaron los analistas de Proficio Investment en su informe diario.
PAX CAMBIARIA
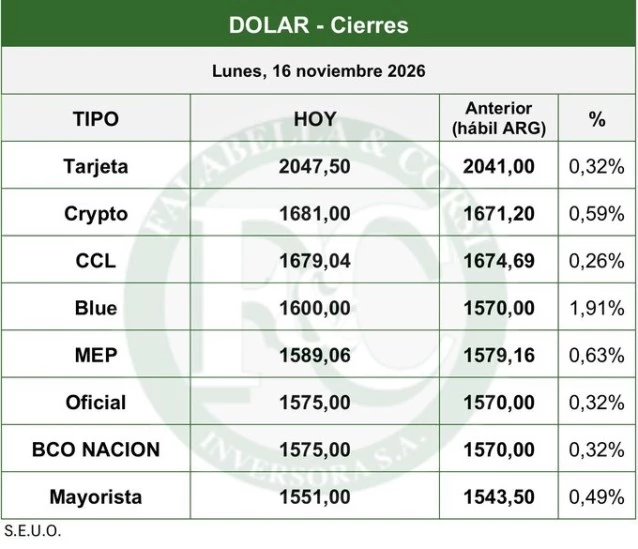
En el mercado de cambios, el dólar mayorista operó de menos a más y cerró en $1.551 (+0,49%), en un rango de $1.545 a $1.552. El Banco Central compró U$s 33 millones. Los financieros acompañaron: el MEP terminó en $1.585 (+0,51%) y el CCL en $1.683 (+0,52%), con una brecha entre ambos de 6,16%.
Las reservas brutas quedaron en u$s 49.464 millones. Bajaron u$s 130 millones en el día, pero suben u$s 902 millones en el mes y u$s 8.299 millones en lo que va del año.
QUÉ MIRAR
Este martes será el día clave. Si el balance de Nvidia calma las aguas, el mercado podría tomar aire; si decepciona, el efecto dominó puede ser fuerte. A eso hay que sumar la Fed, el humor de Brasil y la evolución del petróleo. Por ahora, la consigna es vender y esperar.