
EL PULSO DEL LOS MERCADOS
En plena tempestad, el Treasury recupera su condición de refugio
Dudas sobre la financiación de la IA y las tensiones en Medio Oriente desataron otra corriente de ventas de acciones. El riesgo país argentino volvió a superar los 700 puntos. Dólar en máximos del año.
Hay días en que el mercado se levanta con la pie izquierda. El 22-O fue uno de ellos. Un ataque de pinzas asustó de nuevo a los inversores (temores por la financiación de la IA y por las tensiones geopolíticas en Medio Oriente) y los bonos estadounidenses recuperaron su papel de refugio. La Argentina stand alone, como suele pasar, no quedó al margen con el dólar y el riesgo país en alza y acciones en baja generalizada.
El detonante fue el balance de Meta del tercer trimestre, y lo curioso es que los números de la compañía de Mark Zuckerberg no fueron lo que se dice malos. Los ingresos crecieron 26% interanual hasta los u$s 64.600 millones, por encima de lo esperado, entre otros númerillos auspiciosos.
El problema no estuvo en lo que ganó la matriz de Facebook sino en lo que piensa gastar. La empresa elevó sus compromisos futuros a la friolera de u$s 825.000 millones, desde los u$s 700.000 millones que había informado en julio. Para peor, el trimestre anterior el flujo de caja libre pasó de u$s 10.600 millones positivos a u$s 2.100 millones negativos.
Para completar el cuadro, Meta decidió financiar parte de esa fiesta de gasto para no perder el tren de la Inteligencia Artificial con una nueva clase de acciones, lo que disparó las dudas sobre quién va a pagar la cuenta. Sus CDS (el seguro contra default) tocaron un nivel récord, y el estrés crediticio se contagió a otros gigantes tecnológicos y a los fabricantes de chips (Nvidia perdió un 4,4%.). A eso se sumó una perspectiva decepcionante de Lam Research, proveedora de equipos para semiconductores, según Bloomberg. La acción de Meta perdió 6,98% en la rueda del jueves.
Efecto cascada, amigo lector: el S&P 500 cerró con una baja de 1,21%, el Nasdaq 100 cedió 2,90% y el Russell 2000 perdió 0,20%. El Dow Jones quedó clavado en +0,02%, sostenido por papeles lejos de la IA. Entre ellos, Lockheed Martin, que subió 8,39% tras elevar sus previsiones de ventas de aviones de combate y sistemas de defensa antimisiles .
T-BONDS
Lo más llamativo del día fue lo que pasó con los bonos. Mientras las tecnológicas se desplomaban, el rendimiento del Treasury a diez años bajó del 5% por primera vez desde el 23 de septiembre. Parece una contradicción, porque tasas más bajas deberían ayudar a las acciones de crecimiento. Se trató del clásico flight to safety que describió con pericia en X, entre otros, el analista Lorenzo Couget: el inversor huye del riesgo, compra bonos del Tesoro de Estados Unidos, el precio sube y el rendimiento baja.
Como recordará amigo lector, a comienzos de octubre ese mismo bono había superado el 5,3%, su nivel más alto desde abril de 2002, empujado por presiones inflacionarias, déficit galopante y expectativas de nuevas subas de tasas de la Fed. Es decir, el mercado venía huyendo de los bonos y el ahora vuelve corriendo a abrazarlos. Esa baja de tasas es susto en estado puro. Ni el oro, el refugio de manual, zafó: retrocedió 1,25% hasta unos 4.098 dólares la onza. Por su parte, la plata perdió un 5,4 %, hasta 54,6 dólares.
EL CRUDO
Como si faltara combustible para avivar las llamas del nerviosismo, el petróleo dio otro brinco. El WTI avanzó 2,1% hasta 99,3 dólares por barril y el Brent trepó 3,9% hasta u$s 113,1, máximos en cinco meses. El conflicto en Medio Oriente se espesó Los hutíes de Yemen, aliados de Irán, atacaron objetivos en Arabia Saudita, y Aramco ordenó evacuar su sede de Dhahran y trabajar a distancia. Además, el mercado ve con preocupación los daños qoue sufren los buques tanques en el estrecho de Ormuz por las minas iraníes. Y hay informes de la prensa internacional respecto a la posibilidad de un gran ataque de Estados Unidos e Israel después de las elecciones de medio término.
EN CASA
El mal clima financiero golpea a nuestras playas, casi como el Superniño. El riesgo país subió 28 puntos hasta los 702, de 674 el miércoles, y cruzó el umbral psicológico de los 700.
Los informes de PPI y SBS detallaron que los Bonos Globales arrancaron con caídas de hasta 1,2%, pero recortaron pérdidas tras conocerse el dato de confianza del consumidor (subió 2,4% en septiembre), aunque no lograron dar vuelta la rueda: cerraron con caídas promedio de 40 centavos. El AL30 concluyó en u$s 55,24, con una TIR de 9,77%.
Vale marcar un detalle: mientras la deuda emergente subía 0,4%, la argentina no acompañó. La debilidad de estos días de los activos argentinos no se explica solo por el contexto externo.
En pesos, el fondeo operó cerca de 20,4% anual. La tasa fija se movió entre 1,90% y 2,08% TEM, un rango que queda apenas por encima de la inflación de agosto (1,7%), y la curva CER cerró sin cambios en promedio, añadieron los expertos de Proficio Investment.
En el mercado de acciones, el Merval cayó 1,31% en pesos y 1,79% medido en dólares al CCL. Central Puerto (-3,76%), Ecogas (-2,53%) e YPF (-2,43%) concentraron las bajas, mientras que Aluar (+2,10%), BYMA (+1,15%) y Transener (+0,26%) fueron de lo poco que parpadeó verde.
Hay que destacar que cunde el desinterés por los papeles locales en la Bolsa porteña: los Cedears representan casi el 90% del volumen total operado, destaca el informe de SBS.
En Wall Street, el ETF de Brasil (EWZ) cedió 1,55% y el de emergentes, 2,88%.
El principal indicador de la Bolsa de São Paulo cayó 1,15 %, ante el retroceso de la minera Vale y el avance de Lula en las encuestas para la segunda vuelta de las elecciones presidenciales que se celebran este domingo.
PAX CAMBIARIA
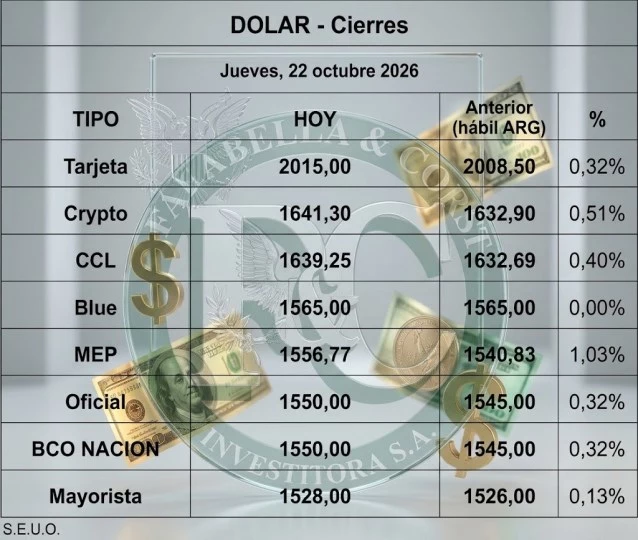
Así las cosas, el mercado cambiario argentinos empezó a moverse, aunque con parsimonia. El dólar registró máximos. El minorista subió cinco pesos y cerró en $1.550 en el Banco Nación, su quinta suba consecutiva y su mayor valor del año.
El mayorista también marcó récord anual: cerró en $1.528, con un alza de 0,1%. De todos modos, hay que decir que el tipo de cambio todavía está a 27% del techo de la banda, hoy en $1.942,5. Los financieros acompañaron, con un MEP a $1.553,1 y un CCL a $1.644.
El Banco Central, mientras tanto, siguió comprando: sumó u$s 61 millones y ya acumula u$s 1.211 millones en octubre, mucho más que en todo septiembre (u$s 473 millones) y en todo agosto (u$s 768 millones).
Las reservas brutas cedieron u$s 59 millones hasta los u$s 50.166 millones, por la depreciación de activos como el oro.
LO QUE VENDRÁ
La semana que viene será picante: Alphabet, Microsoft y Amazon presentan balances, y el mercado va a querer saber si el problema de financiamiento de la IA es cosa de Meta o de todo el sector. Si el temor se extiende, los Treasuries seguirán de refugio y las tasas largas podrían seguir cediendo, aunque por las razones equivocadas. A eso hay que sumarle lo que pase en el Golfo, que puede mover el crudo para cualquier lado.
La Argentina sigue enganchada a esa tormenta y a la calma chicha de la actividad local. Como decía un viejo marinero, cuando el mar está picado, conviene mirar bien a qué muelle se amarra uno.