
EL PULSO DE LOS MERCADOS
El riesgo país cerró en 675 puntos básicos, el nivel más alto del 2026
Por Oscar Couyet
Hay números que no necesitan adjetivos. El riesgo país argentino cerró en 675 puntos básicos, 27 más que los 648 del viernes, y tocó los 678 durante la rueda. Es el nivel más alto en lo que va del año y en el último año entero: hay que irse a fines de octubre de 2025, cuando andaba en 685, para encontrar algo parecido. En octubre acumula una suba de 11,2%, y en 2026, de 18,2%.
Para dimensionar: según los datos de la jornada, el riesgo argentino es el segundo más alto de toda América Latina, detrás de Venezuela, que está en 4.179. No es la compañía que cualquier gobierno querría tener en la tabla.
Consultado en conferencia de prensa, el vocero presidencial, Adrián Ravier, atribuyó la suba a “la incertidumbre global”. Y sí, algo de eso hay, sería necio negarlo. Pero explicar todo con el mundo es el tipo de respuesta que sirve para un día y se desarma al siguiente.
Los números del propio lunes lo muestran: el ETF de emergentes (EMB) cayó 0,4%, mientras que los Globales argentinos retrocedieron hasta 0,75%, encabezados por el 2046. Es decir, el mundo estaba malo, pero Argentina estaba peor. Y eso no es nuevo. Un informe de Dhalmore Capital estimó que, de la suba de 209 puntos desde agosto, el 61% responde a factores propios de la Argentina y solo el 39% a variables globales.
Así las cosas, los bonos en dólares operaron muy pesados durante todo el día, los globales terminaron con caídas promedio de 85 centavos. Los bonos dóllar-linked subieron un 0,2% en el tramo corto de la curva, pero perdieron 0,15% en el largo. El segmento CER cerrando con alzas promedio de 0,05%, resumieron los muchachos de SBS.
UNA EXPLICACIÓN
Conviene separar dos cosas, porque Grit Capital Group, la consultora que viene siguiendo el tema de cerca, hace una distinción útil: la caída de los bonos no necesariamente refleja un deterioro macro. Hay menos demanda local, coberturas con CDS y ventas de fondos que empujan los precios para abajo. Es decir, parte del problema es de plomería financiera: quién compra, quién vende y quién se está cubriendo.
Pero ojo, que eso no es una buena noticia, sino una pregunta incómoda. Si el comprador de siempre se fue, ¿quién viene? Grit lo planteó así en su cierre: el desafío es recuperar compradores y encontrar catalizadores antes de 2027. Y los catalizadores, hoy, escasean.
MAL HUMOR CRIOLLO
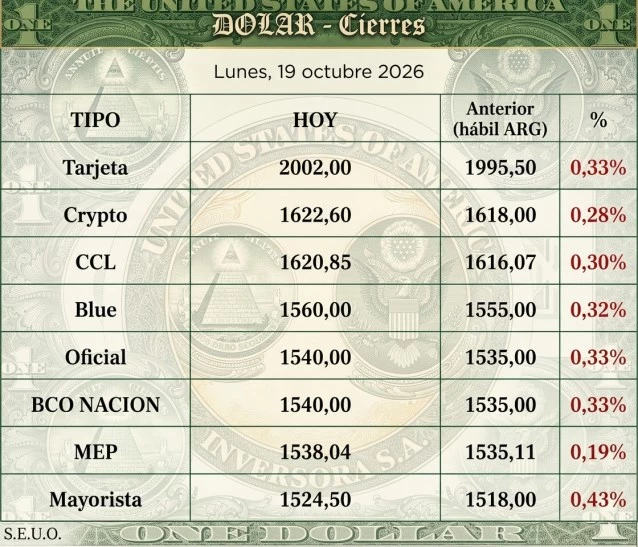
El resto del tablero acompaña el mal humor. El tipo de cambio mayorista subió 0,4% hasta $1.524,5, su mayor avance desde el 1 de octubre. La letra dólar linked de octubre operó u$s 158 millones, el mayor volumen del mes y su tercera jornada consecutiva con mucho movimiento, un síntoma de que alguien se está cubriendo, advirtieron los analistas de PPI.
El Central, mientras tanto, compró u$s 18 millones, con lo que lleva u$s 1.001 millones en octubre. No alcanzó para calmar a nadie. Las reservas brutas quedaron en 50.152 millones de dólares.
Para colmo, el MSCI Merval debutó con el pie izquierdo. El nuevo índice, que reemplaza al de S&P tras el acuerdo con BYMA y arrancó con base 100.000 al 16 de octubre, cerró en 98.215 puntos: bajó 1,8% en pesos y casi 2% en dólares, hasta u$s 60 (equivalentes a u$s 1.722 del índice anterior).
Tuvo todo el panel líder en rojo, con Transener (-5,39%), Edenor (-5,18%) y BYMA (-3,96%) a la cabeza de las bajas. En Nueva York, Edenor perdió 3,4%, YPF 2,2% y Tenaris 2%. Solo IRSA, con 0,40%, se salvó.