EL PULSO DE LOS MERCADOS
Dólar tranquilo; el BCRA a pura compra
La autoridad monetaria absorbió u$s 291 millones, su mejor día desde fines de julio, mientras el tipo de cambio bajó y el techo de la banda quedó más lejos (27,8%). Pero el riesgo país subió y los especuladores miran la licitación de hoy de la Secretaría de Finanzas y la inflación de Estados Unidos.
Por Oscar Couyet
El Banco Central tuvo un martes de los que no se ven todos los días: compró u$s 291 millones en el mercado oficial de cambios, la mayor adquisición diaria desde fines de julio. Dicho en criollo, casi dos de cada tres dólares que se operaron terminaron en las arcas del BCRA.
“El BCRA adquirió el 65,2% del volumen operado en A3 t+0, en lo que claramente fue una operación en bloque. Así, en lo que va de octubre, las compras acumuladas ascienden a u$s 632 millones, ya por encima de los u$s 474 millones de septiembre y cerca de los u$s 770 millones de agosto. Esto es equivalente a un promedio diario de u$s 79 millones, el mayor de los últimos dos meses», detallaron desde Portfolio Personal Inversiones (PPI).
Con ese empujón, las reservas brutas subieron a u$s 49.839 millones: faltan apenas u$s 161 millones para romper la barrera de los 50.000, menos. Es cierto que las reservas también se mueven por pagos de deuda y variaciones de valuación, así que no es una cuenta de almacenero, pero la meta está a tiro.
La jornada, además, cortó una racha: en las últimas semanas el Central había moderado bastante el ritmo de acumulación. Desde el Palacio de Hacienda explicaron que la vuelta de las compras grandes responde al plan del equipo económico de fortalecer la posición externa. La prioridad oficial sigue siendo juntar reservas netas, clave para atender los vencimientos financieros de los próximos meses.
Entre los especialistas, la explicación es más terrenal. La evolución de las compras depende de cómo se cruzan la oferta de divisas del mercado y la demanda privada de dólares. Cuando sobra oferta, el BCRA puede absorber más sin presionar al tipo de cambio.
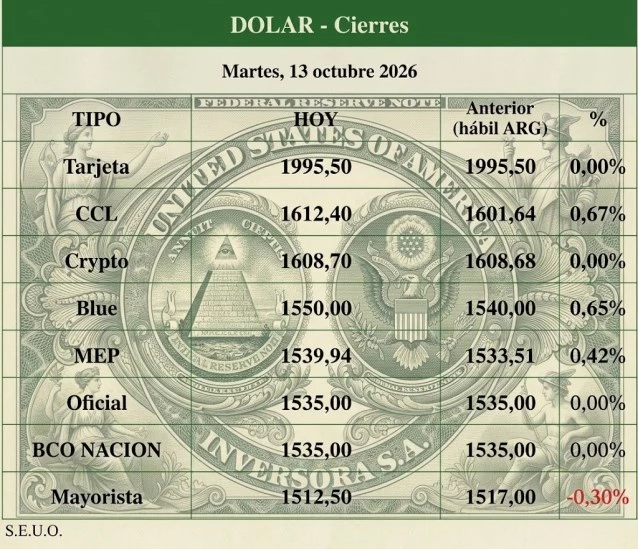
Y eso fue lo que pasó. El dólar spot bajó 4,5 pesos (-0,3%) respecto del viernes y cerró en $1.512,5, con lo que la distancia al techo de la banda se amplió a 27,8%.
"Esto se dio en un contexto de grandes compras del BCRA y sin señales de intervención en el mercado secundario de dólar linked", señalaron en PPI.
ACCIONES Y BONOS
La renta variable, en cambio, sí festejó. El Merval arrancó la semana corta con el pie derecho y cerró con una suba de 1,45% en pesos y de 1,5% en dólares. Medido por CCL, el índice quedó en 1.781 unidades.
Lideraron las subas Ternium (+4,69%), Central Puerto (+4,18%) e YPF (+3,29%), y encabezaron las bajas Transener (-2,61%), Ecogas (-1,97%) y Transportadora Gas del Norte (-1,36%). Es decir, hubo acciones energéticas que subieron y otras que retrocedieron. ¿Dónde está la lógica de esto? Difícil de decir. Operaciones puntuales mueven las cotizaciones porque los flujos importantes no pasan hoy por la Bolsa de Buenos Aires (miedo al retorno de los kukas).
En renta fija, el clima fue más frío. Los bonos en dólares cerraron con caídas promedio de 15 centavos y el AL30 terminó en u$s 56,08 (-0,32%, con una TIR de 8,75%). Los dólar linked cedieron 0,35% en promedio. El segmento CER avanzó 0,10% en promedio, con rendimientos de entre 2,6% y 9,7% para el tramo 2027 en adelante, mientras que la tasa fija operó entre 1,75% y 2,12%, según el informe diario de SBS y Proficio Investment.
Lo llamativo es que la deuda soberana local cayó en una rueda favorable para los emergentes (el ETF EMB, referencia del segmento, avanzó 0,2%). Como consecuencia, el riesgo país subió 12 puntos básicos, de 586 a 596. O sea, el mercado de bonos no acompañó el optimismo del mostrador de cambios.
Para este miercoles se espera el turno de la licitación del Tesoro, que enfrenta vencimientos por $4,85 billones y ofrece un menú de tasa fija, Certam, Tamar y el dual DL-Tamar. La novedad es que la Secretaría de Finanzas volvió a ofrecer instrumentos con vencimiento posterior a las elecciones presidenciales de 2027, después de cuatro licitaciones en las que había preferido títulos cortos. Habrá que ver si el apetito acompaña.
ROJO EN NUEVA YORK
Afuera, la jornada fue floja. Wall Street cerró en rojo, aun con la largada de la temporada de balances de los grandes bancos. El Dow Jones de Industriales perdió 0,35% (51.670 puntos), el S&P 500 retrocedió 0,02% (7.805) y el Nasdaq cayó 0,15% (27.204).
El mayor banco del país, JPMorgan Chase, reportó una suba de beneficios de 20% interanual en el tercer trimestre y elevó sus previsiones anuales de margen de intereses, pero no superó las altas expectativas y bajó 0,9% al toque de campana.
Algo parecido les pasó a Citigroup (-5,6%) y Wells Fargo (-3,1%): ganancias notables, pero insuficientes para los analistas. Goldman Sachs fue la excepción: subió 0,9% al superar las previsiones de ingresos gracias a su división bursátil.
Las que golpearon fuerte este martes fueron las pérdidas del sector tecnológico y de semiconductores, por el temor a la competencia de la china CXMT, que, según CNBC, reportó avances en una nueva plataforma de chips de memoria.
SK Hynix (-3,2%) y Micron (-3,6%) fueron los más castigados.
En Asia el golpe fue mayor: el KOSPI se desplomó 7,4%, con Samsung (-7,7%) y SK Hynix (-8,8%) a la cabeza. A eso se sumó la advertencia del CEO de Broadcom sobre el gasto excesivo de los laboratorios de IA con retornos pobres.
Este miércoles Wall Street estará pendiente de los resultados de Bank of America, Morgan Stanley y BlackRock, que completarán la foto del sector financiero, y del índice de precios al consumidor de septiembre, medida clave de inflación.
EL CRUDO
El petróleo tuvo una rueda de esas que dejan con un pie en cada lado. El WTI subió 0,43% y cerró en u$s 94,14 el barril, mientras que el Brent cedió 0,9% y se mantuvo por encima de los u$s 105.
El crudo de Texas avanzó influido por las tensiones geopolíticas en Medio Oriente y por el aumento del suministro de diésel ruso. Dos fuerzas que tiran en sentido contrario y que explican por qué el mercado no terminó ayer de decidirse.
BRASIL, CAUTELOSO
Mientras tanto, la bolsa de São Paulo cerró con una baja del 1,04 % tras haber alcanzado su máxima histórica el pasado viernes (el lunes fue feriado, como en la Argentina) debido a la cautela con que los inversores recibieron los nuevos sondeos de intención de voto para las elecciones presidenciales de Brasil.
El Ibovespa, el índice de referencia del mayor mercado bursátil de América Latina, terminó el día en los 206.887 puntos. Es que las encuestas divulgadas el martes indican que Flávio Bolsonaro tiene un estrecho margen en la segunda vuelta, de entre uno y tres puntos de ventaja, sobre Lula da Silva. Demasiado poco para los que apuestan su dinero a la ola liberal.