EL PULSO DE LOS MERCADOS
Se hundió Wall Street arrastrado por la IA y el riesgo país se dispara a 927 pb.
Por Damián Vlassich *
La bolsa de Nueva York sufrió una profunda liquidación que cortó la euforia de la sesión previa, a medida que los inversores asimilaron los riesgos regulatorios que el control demócrata de ambas cámaras del Congreso podría suponer para el desarrollo de la inteligencia artificial (IA) y los centros de datos. La salida masiva de flujos del sector tecnológico llevó al Nasdaq a entrar formalmente en zona de corrección, en un contexto de renovada aversión global al riesgo. El petróleo rebotó hacia los 97 dólates tras su desplome del miércoles y el índice de volatilidad VIX se disparó casi un 50%.
En la plaza local, los activos argentinos vivieron otra rueda negativa, golpeados por la tempestad internacional. La deuda soberana en dólares cayó hasta un 4,2% y empujó el indicador de riesgo país de JP Morgan un 8,8% (+75 pb), hasta los 927 puntos básicos.
Fue su mayor deterioro diario desde octubre de 2025, y quedó a un paso de los 930 pb. En sintonía, la renta variable profundizó su sangría: el índice MSCI Merval cayó un 4,15% en pesos, mientras que los ADR argentinos en Wall Street siguieron corrigiendo, arrastrados por el desplome de Mercado Libre (-13%) tras decepcionar en sus márgenes de rentabilidad.
EN CORRECCIÓN
Los índices de Estados Unidos cerraron con pérdidas generalizadas, que borraron por completo las ganancias del miércoles:
* Nasdaq Composite: se desplomó un 4,62%, hasta los 24.665,60 puntos. Acumula una contracción superior al 10% desde su último máximo histórico, lo que confirma su ingreso en corrección técnica.
* S&P 500: cayó un 3,62% (-278,71 puntos), hasta los 7.410,16, arrastrado por el desarme transversal de carteras.
* Dow Jones Industrial: borró el salto histórico de la víspera y retrocedió un 2,95% (-1.571,87 puntos), hasta las 51.784,25 unidades.
PUNTOS CLAVE
* Crash en semiconductores e infraestructura. El índice de chips (SOX) se hundió más de un 11%, golpeado por el temor a que las nuevas mayorías demócratas y victorias estatales clave, como la de Gina Hinojosa en Texas, impongan moratorias, regulaciones ambientales y mayores costos a la construcción de centros de datos. Las mayores caídas fueron las de SanDisk (-19,06%), AMD (-15,07%), Micron (-14,88%), Qualcomm (-12%), Nvidia (-8,44%) e Intel (-5,2%). Arm cayó un 11% por previsiones débiles.
* Dudas sobre la megaIPO de Anthropic y estrés en las neoclouds. La liquidación de los activos de IA encendió alarmas sobre la viabilidad de la salida a bolsa de Anthropic, que busca captar cerca de 100.000 millones dólares a una valuación de u$s 1,5 billones antes del feriado de Acción de Gracias.
El mercado teme que la falta de apetito público frustre la colocación y corte el financiamiento de sus u$s 895.400 millones en compromisos futuros de cómputo. Esto afecta a firmas de infraestructura como CoreWeave (-8,9%), IREN (-9,9%) y Nebius (-5,8%).
* Rebote del crudo y tasas largas a la baja. Tras el colapso semanal del 20%, el Brent rebotó un 2,6%, hasta los 97,19 dólares, y el WTI avanzó a u$s 90,47. El rendimiento del bono del Tesoro a 10 años retrocedió por debajo del 4,90% por el flujo hacia activos refugio, mientras que el oro superó los u$s 4.100 la onza (+1,2%).
PENSÁNDOLO BIEN
La rueda del jueves pues revirtió el rally poselectoral del miércoles. La baja del Dow refleja que, si bien algunos sectores defensivos (como salud y consumo básico) resistieron, la corrección fue generalizada, aunque las tecnológicas fueron claramente las más castigadas. El VIX saltó casi un 50% y se ubica por encima de los 25 puntos.
El VIX es el índice de volatilidad del mercado de Estados Unidos, calculado por la bolsa de opciones de Chicago (Cboe). Se lo conoce como el “índice del miedo”.
Vemos tres disparadores del jueves negro:
* El triunfo demócrata en estados clave para los centros de datos reabre el riesgo regulatorio sobre el ritmo de construcción de infraestructura de IA. Además, Micron, una de las compañías líderes en memorias, pausó una planta en Taiwán.
* A esto se suma un contexto macro menos amigable: el Banco de Inglaterra subió tasas por primera vez desde 2023, el petróleo rebotó y el rendimiento del Tesoro a 10 años ronda el 4,9%.
* Las guías de Qualcomm y Arm decepcionaron frente a expectativas muy exigentes.
ESTRATEGIAS
En IOL, no vemos un deterioro de fundamentos, sino una revalorización de la segunda derivada del capex de IA. Con los semiconductores operando sobre supuestos de crecimiento muy elevados, cualquier señal de desaceleración en la construcción de data centers se castiga de forma asimétrica. El mercado, además, distingue entre quien vende la infraestructura y quien la compra: una construcción más lenta presiona a los proveedores, pero alivia la carga de capex de los hyperscalers. También advertimos que la corrección aún no tiene un piso técnico claro y que la volatilidad puede persistir hasta el dato de empleo de las próximas horas.
¿Dónde mantenemos convicción? Seguimos favoreciendo a algunas compañías de las 7 Magníficas (Alphabet, Microsoft y Meta), con flujo de caja diversificado y una monetización más visible. En plena incertidumbre, pagar por compañías más defensivas no nos parece la estrategia más eficiente, ya que están entre las acciones con valuaciones más elevadas y muestran un menor potencial de crecimiento a mediano y largo plazo.
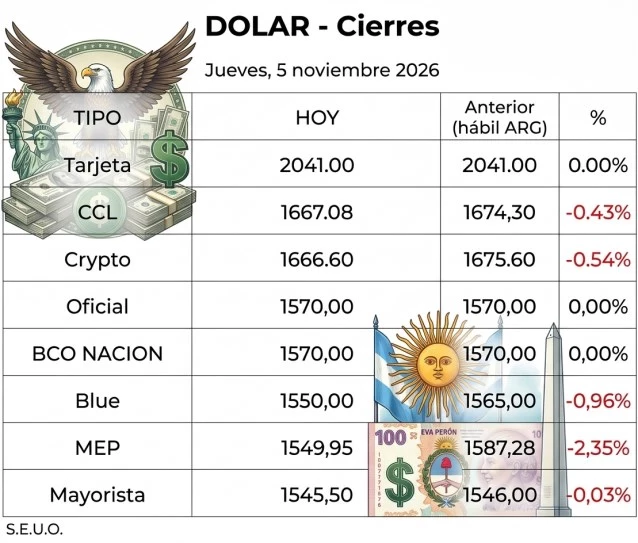
MERCADO LOCAL
La plaza financiera local sintió de lleno el impacto del jueves negro internacional y profundizó su dinámica bajista.
* Renta fija. La deuda soberana en dólares sufrió un castigo generalizado en ambas legislaciones, sin ningún bono en positivo. En la curva de Bonares (ley argentina), las mayores bajas se concentraron en el tramo medio y las encabezó el AO29 (-4,16%), seguido por el AO28 (-3,40%), el AN29 (-2,86%) y el AL35 (-2,69%).
Entre los Globales (ley Nueva York), los retrocesos fueron homogéneos a lo largo de toda la estructura: lideraron el GD46 (-2,71%), el GD41 (-2,69%), el GD38 (-2,67%) y el GD29 (-2,58%).
* Renta variable (Merval y ADR): El índice MSCI Merval se hundió un 4,15% en pesos, hasta los 84.542 puntos. Todos los ADR argentinos cotizaron a la baja en Wall Street. Entre las mayores caídas estuvieron Mercado Libre (-13%), YPF (-6,98%), Transportadora de Gas del Sur (-6,06%) y Edenor (-4,83%).
* Team Leader de Estrategias de Inversión en IOL.