EL PULSO DE LOS MERCADOS
Noviembre empezó pésimo para los activos argentinos: riesgo país en 797
Los mercados argentinos empezaron noviembre como habían terminado octubre: para el mismísimo demonio. El dólar subió, el riesgo país superó los 800 puntos durante la rueda (aunque se calmó hacia el cierre) y las acciones líderes se pegaron un porrazo de hasta el 6%.
Con este panorama, el Banco Central prefirió no comprar divisas para no echar más leña al fuego. Las reservas brutas cerraron en u$s 50.441 millones, tras los ajustes de fin de mes, y en el año acumulan un alza de u$s 9.276 millones.
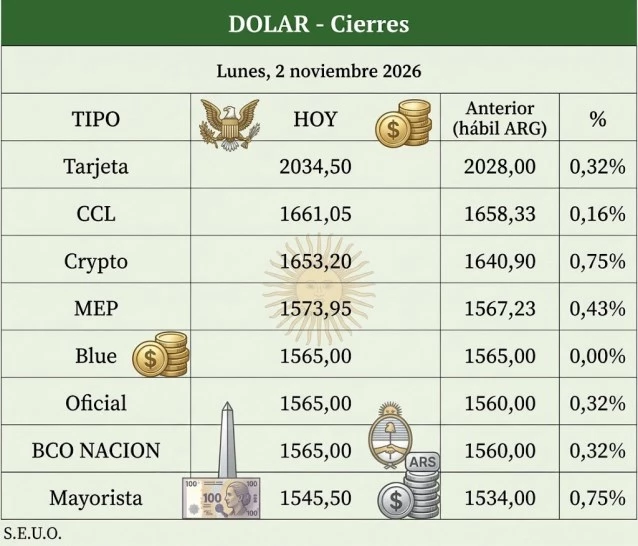
El tipo de cambio mayorista, el que marca el pulso del mercado y del comercio exterior, operó con sesgo comprador y terminó en $1.546 (+0,75%). El dólar oficial cotizó a $1.565 para la venta y $1.515 para la compra en las pantallas del Banco Nación, con lo que se puso a la par del blue de las cuevas de la City.
Otro dato que preocupa es que el riesgo país cerró en 797 puntos, a un suspiro de la barrera psicológica de los 800. El indicador acumula una escalada cercana al 30% en el último tiempo, empujada tanto por el contagio de la crisis política y cambiaria en Brasil tras el Lulapaliza como por la creciente cautela de los inversores ante el escenario electoral y económico de mediano plazo.
LOS BONOS
En renta fija, los bonos en dólares redondearon bajas de 1% promedio. El AL30 terminó en u$s 53,41 (-0,07%, 12% de TIR). Los dollar-linked subieron 0,2% en promedio, mientras que los CER se mostraron planos en el tramo corto y con caídas más marcadas en el largo, para un promedio de -0,3%. Los rendimientos fueron del 2,98% del TZXM7 al 10,36% del TZX28, según los analistas de SBS y Proficio Investment.
En pesos, la caución cerró en 21,8%, señal de que liquidez hay y de sobra. La tasa fija de los títulos públicos quedó prácticamente neutral: 1,90-1,91% TEM en el tramo corto y entre 1,97% y 2,14% en el resto de la curva.
LA PEOR CARA
El primer día del nuevo horario de la renta variable, que ahora opera hasta las 18.00, empezó peor que los anteriores. «Más del 3% de caída con varios desplomes fuertes. Entre las líderes, Banco de Valores (+2,6%) y Cresud (+2,41%) fueron las dos únicas en positivo, mientras que Transportadora de Gas del Norte e YPF perdieron más del 6%. En el panel general, Garovaglio fue la destacada, con +11,6%, mientras que IEB cayó 6,3%», resumió un veterano operador consultado por este diario.
Medido en dólares, el MSCI Merval cedió 4%.
Para el economista Germán Fermo, el derrumbe no refleja la gestión actual sino lo que el mercado teme al próximo gobierno, pues podría ser de otro signo político.
Daniel Osinaga fue más crudo y habló de una destrucción de activos que continúa: «Huyen, y no hay volumen, todo el flujo es vendedor. Hay que buscar puntas bien abajo si querés salir de un activo y tenés una posición grande».
Del otro lado de la frontera tampoco hubo alivio. El ETF de acciones brasileñas (EWZ) cerró con una baja de 0,92%, mientras que el índice de emergentes (EEM) terminó en verde (+0,11%), gracias a China.
WALL STREET
La Bolsa de Nueva York fue perdiendo fuerza en la víspera de las elecciones de medio término. Abrió en verde tras el sell-off del viernes, pero cerró en rojo, con los semiconductores otra vez a la cabeza de las pérdidas y solo el Dow Jones aguantando, con un avance de 0,41%. El S&P 500 cedió 0,51%, hasta los 7.541 puntos, y el Nasdaq retrocedió 1,07%, hasta las 25.164 unidades.
Todo esto ocurrió a pesar del desplome del crudo, que se derrumbó más de 7% y perforó los u$s 95 por barril después de que el líder supremo iraní autorizara a su gobierno a avanzar en las negociaciones con la administración Trump.
Con el petróleo a la baja, las tasas de los bonos del Tesoro comprimieron y el rendimiento a diez años cerró en 4,89%, su mínimo desde mediados de septiembre. Igual, el mercado sigue asignando cerca de 75% de probabilidad a que la Fed suba 25 puntos básicos la tasa de referencia en su reunión de diciembre.
LAS EMPRESAS
Marvell perdió 12,72% tras anunciar la compra de Lumentum, fabricante de componentes ópticos para centros de datos, en una operación íntegramente en acciones por unos u$s 115.000 millones. Lumentum, por su parte, cayó 18,59%.
Oracle cedió 8,85% después de anunciar una colocación de acciones por US$10.000 millones y una emisión de deuda por un monto similar.
Alphabet salió a colocar 6.000 millones en bonos en euros. Intel perdió otro 8,80% después de haber evaporado el viernes casi un tercio de su valor bursátil por las decepcionantes previsiones para lo que resta del año. Arrastró asi a AMD (-7,52%) y a Micron (-5,78%), lo que corrobora que el ecosistema IA se encuentra en una violenta corrección por miedo al exceso de gasto.
En la vereda de enfrente, las firmas ligadas al hogar levantaron al Dow: Sherwin-Williams subió 5,94% y Home Depot 3,63%.
En otros mercados, el oro avanzó 1,47%, hasta los 3.956 dólares la onza, y la plata 2,70%, hasta 50,60.
LA VOTACIÓN
Los mercados de predicción asignan un 73% de probabilidad a que los demócratas recuperen el control de ambas cámaras, frente a 5,8% para un triunfo republicano pleno.
Barclays espera un impacto limitado en los mercados si mañana martes se confirma el avance opositor, mientras que Goldman Sachs advierte sobre una posible regulación de la inteligencia artificialm si asi fuera.
A los pesimistas, The Kobeissi Letter les recuerda que desde 1980 el S&P 500 sube en promedio 2,1% en noviembre, el mes más fuerte del año.
«Durante este período, los retornos positivos ocurrieron el 74% de las veces, la tasa de acierto más alta de cualquier mes», señala el informe.
En años de elecciones de mitad de período, noviembre promedió +2,7% desde 1950, con una tasa de acierto de 78,9%.
La historia, concluye este think tank, apunta a un mes fuerte en Wall Street.