“No haber accedido a los mercados genera dudas en el programa de financiamiento”
En el Club Francés, el economista Pablo Guidotti analizó la situación de la economía argentina. Productividad, competitividad, financiamiento, crecimiento y elecciones presidenciales fueron algunos de los tópicos abordados.
Al ambiente en penumbras lo salpican, aquí y allá, las luces de las lámparas que iluminan los cuadros sobre los muros. Óleos que retratan la bucólica campiña francesa, un desfile militar, algún buque. Detrás de la barra del bar emerge la figura ecuestre de Napoléon al frente de sus tropas. Marcha sobre la nieve, fatigado.
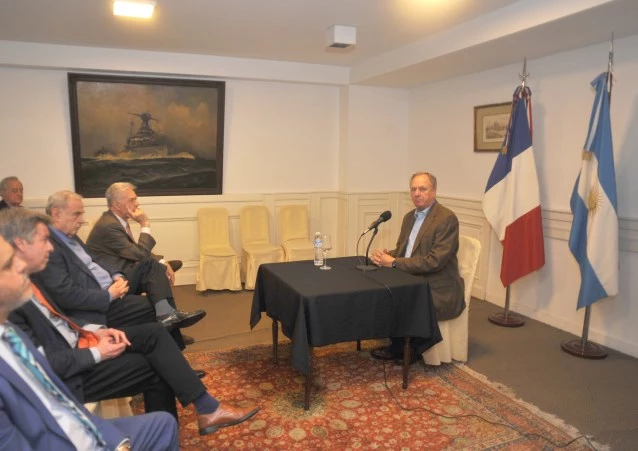
En ese distinguido lugar de Recoleta, el Club Francés, se abren las puertas para que el economista Pablo Guidotti emprenda una misión ardua: explicar la situación económica de la Argentina. Lo que sigue es el resumen de la charla brindada en una de las salas del edificio.
* “Al momento de analizar la situación económica siempre es importante dividir la visión entre lo que ocurre en el escenario externo y todo lo vinculado a las cuestiones domésticas. Esa será la línea de este análisis”.
* “En el entorno global, nos hemos visto sacudidos por una serie de shocks mayormente vinculados con la política externa. Shocks que claramente afectaron a la economía”.
* “Salimos de la pandemia con un remanente fuerte de políticas de estímulo hacia la economía. En el caso de los Estados Unidos, esta estrategia fue especialmente importante. El estímulo tuvo una magnitud tal que triplicó lo que había significado la ayuda en la última crisis financiera”.
* “Estas medidas a escala mundial trajeron aparejado el incremento de la inflación. La Reserva Federal, en ese momento, actuó con lentitud, con retraso. Pensó que el incremento del proceso inflacionario iba a ser algo transitorio. De hecho, predecían una recesión, algo que finalmente no ocurrió”.
* “Esa característica en la economía nos acompañó el resto de los años. Sin embargo, la economía estadounidense se desempeña en forma favorable por la fuerte inversión en tecnología, principalmente vinculada a la Inteligencia Artificial”.
* “De hecho, los pronósticos pesimistas sobre la economía norteamericana no se cumplieron. La desocupación bajó al 4,2%”.
* “Luego, en 2022, tuvimos la invasión de Rusia a Ucrania. Ese fue otro shock. Produjo el aumento del precio del petróleo. Fue un año muy duro para las economías emergentes ya que el financiamiento externo se detuvo casi por completo. Aparecieron entonces varias situaciones de default, como los casos de Zambia, Ghana, Etiopía y Sri Lanka”.
* “En ese contexto, se registraron salidas de capitales en tres años consecutivos, algo que no se veía desde décadas anteriores”.
* “A partir de este escenario se reconoce que esta vez las que sufrían mayores problemas eran las economías desarrolladas, a partir de su fuerte déficit. Permitieron que sus deudas crecieran rápidamente”.
* “Recordemos que por aquel entonces los especialistas recomendaban expandir la deuda. La política fiscal fue laxa pese a que la economía andaba bien. El mundo emergente, en cambio, era más prudente, había aprendido la lección”.
* “En el 2025 el shock fue la asunción de Trump en la Casa Blanca. Asumió con el discurso de recuperar la industria americana e identificó a China como rival principal a escala global, y a la inmigración ilegal como un problema”.
* “En materia económica, la administración Trump anunció la utilización de tarifas a las importaciones como el instrumento para negociar con el resto del mundo. Le puso tarifas a todo el mundo, con un discurso esotérico. Porque el de Trump es un discurso de tipo esotérico”.
* “Lo que Estados Unidos hizo fue abandonar el multilateralismo que existía desde la Segunda Guerra Mundial. Lo hizo bajo el argumento de que la Organización Mundial de Comercio no podía resolver los problemas. Es decir que, desde entonces, Washington negoció con cada uno de forma unilateral. Lo hizo con un discurso similar para todos”.
* “China es un caso particular por ser un competidor directo de los Estados Unidos. La gestión Trump tenía como objetivo recuperar, traer al país nuevamente algunas de las industrias que se habían marchado”.
* “También hubo una ruptura de bloques como ocurrió con la tensión entre Washington y la Unión Europea. Se dio particularmente en el área de la defensa. Estados Unidos fue claro: mi problema no es Rusia, es China”.
* “La política de tarifas a las importaciones, los aranceles como herramienta, pasaron desde el 2% al 11% en poco tiempo. Esto con las diferentes variables entre economías”.
* “Una posibilidad era que hubiera retaliación, pero no ocurrió. Los países terminaron negociando con Estados Unidos la llegada de inversiones y la reducción de las tarifas. No se generaron los problemas pronosticados. La Corte Suprema luego las prohibió. Hoy en día la tarifa promedio bajó al 7%”.
* “Más allá del impacto, hoy nadie habla de las tarifas a las importaciones. Lo que apareció inmediatamente después de eso fue la guerra entre Estados Unidos e Irán. Al comienzo el conflicto tenía como objetivo destruir las armas de Teherán, pero luego tuvo un giro hacia el petróleo. Todavía estamos en eso”.
* “En medio de este conflicto, el mundo empezó a usar las reservas estratégicas. No se sabía cuánto iba a durar esto. Se llegó a especular con que el precio del barril subiría hasta los 200 dólares. Eso finalmente no ocurrió. Tras el acuerdo temporario entre los dos países, bajó hasta 70 dólares”.
* “Ahora existe la idea de que el conflicto no llevará los precios de los combustibles más allá del nivel en que se encuentran en la actualidad”.
* “De alguna manera vuelve la idea de que el mundo emergente es resiliente. Nuevamente hay flujo de capitales hacia estas economías. La percepción de riesgo en el mundo emergente empezó a bajar. Hubo un largo período sin defaults en estos países”.
* “Para el mundo emergente la situación económica ha ido mejorando. El escenario es bastante favorable. Argentina se vio favorecida por el aumento del precio del petróleo porque ahora somos exportadores de crudo”.
* “El riesgo país reflejaba este escenario favorable y se movió a la baja. Luego volvió a subir a los niveles en que se encuentra ahora. ¿Es fenómeno externo? No, tiene raíces internas”.
PUERTAS ADENTRO
* “Cuando analizamos la política económica en la Argentina hacemos foco en la política fiscal, en si la deuda es sostenible, en el impulso del crecimiento”.
* “Argentina hizo un gran trabajo eliminando el déficit fiscal. En cambio, fue más lento el proceso en la política monetaria. Es ambigua como política porque, por ejemplo, se mantienen los controles de capitales. Por otro lado, abrieron la economía, se eliminaron las Declaraciones Jurídicas Anticipadas de Importaciones, que eran una fuente de corrupción. Esta nueva etapa de política económica afectó a todos los sectores. Lo más importante fue la implementación del RIGI (Régimen de Incentivos a las Grandes Inversiones), especialmente en los rubros petróleo y minería”.
* “Este esquema parecía que iba a generar una recuperación muy fuerte de la economía. Parte de la incertidumbre actual tiene sus raíces en la política económica. El Gobierno de Javier Milei, en un comienzo, se negaba a acumular reservas y a acceder a los mercados de capitales. Estábamos en un escenario sin financiamiento y con poca liquidez”.
* “Esto se prolongó hasta el pasado mes de diciembre. Luego el Banco Central empezó a comprar reservas. Evidentemente hubo un apretón del Fondo Monetario Internacional”.
* “También intervino Estados Unidos. La Casa Blanca decidió que Argentina era un aliado y el Tesoro de ese país intervino comprando dólares en el mercado local. Eso generó estabilización ante la inminente corrida. Muchos pensaron: contra Estados Unidos no me meto”.
* “El Gobierno, por otra parte, no supo prever que la actividad económica crecería menos de lo esperado. Hay varios sectores que crecen, pero hay otros que se contraen. Además, existe una baja productividad. Esto se ve en el Comercio y en la Construcción”.
* “La Economía muestra igualmente cosas muy positivas como la cuenta corriente, que refleja las exportaciones. No sólo es un fenómeno producto del rubro petrolero, también hay algo de industria”.
LA DEUDA
* “El año próximo hay elecciones presidenciales. Habrá que ver cómo afecta la dinámica política y la reelección. Sabemos que las expectativas influyen en la economía. Tener fecha en el calendario hace que los inversores se retiren del mercado. Los bonos están en manos de extranjeros”.
* “Luego de dos años de fuertes ganancias hay una fuerte retracción. Que el riesgo país esté en este nivel trae la complicación de no poder acceder al mercado de capitales. Eso es algo que, sin dudas, tendría que haber ocurrido antes. Se ha terminado ya el largo período de tasa cero en los Estados Unidos. Los niveles actuales de tasa de interés son razonables”.
* “Argentina tiene el desafío enorme de mejorar su productividad. Eso es clave”.
* “Nuestra población crece poco, el capital es escaso, entonces queda la productividad. Si no somos productivos, no debe sorprender que la tasa de crecimiento sea del 2%. Igual, más allá de esto, no es lo que se había prometido desde el Gobierno”.
* “No haber accedido a los mercados genera dudas en el programa de financiamiento. Uno escucha al presidente decir que tiene el dinero para hacer frente a los vencimientos de deuda el año próximo, pero Argentina no sólo debe garantizar el 2027, también debe garantizar el 2028, el 2029 y el 2030”.
* “En la economía argentina estamos enfrentando problemas de transformación. El tipo de cambio no está atrasado. En cualquier economía que se recompone uno esperaría ver un fortalecimiento de la moneda”.
* “En Norteamérica las cosas se toman de otra manera. Cuando el dólar se pone fuerte significa que les sale más barato comprar lo que producen otros. Hay un cambio en los precios relativos. A nosotros, en cambio, nos preocupa que no podemos exportar tanto”.
* “Si nuestra producción es de baja calidad, si no somos competitivos, el problema no es el tipo de cambio. No es una cuestión de precio sino de calidad”.
* “El problema es la necesidad de innovación constante. Hay empresarios que creen que su empresa es un plazo fijo. No quieren innovar ni competir”.
* “Nos nos habíamos acostumbrado a salarios muy bajos en dólares. Es una buena noticia para los asalariados que se hayan triplicado. Si la devaluación da la sensación de que no hay que mejorar la productividad, estamos sonados”.
* “El sistema de salud pública lleva ya un deterioro de muchos años. Debería ser una prioridad para todos los gobiernos. Debe estar afectado, sin dudas, por el recorte del presupuesto”.
* “Cuando hablamos de capitales e inversiones, cuando nos referimos al aporte de capital, tenemos que decir que en la Argentina hay empresarios ricos con empresas pobres”.
* “Qué la inversión haya sido alta en el pasado tiene que ver con como se mide. Cuando no se podía sacar el capital del país, eso era contado como inversión, aunque no lo fuera”.
* “La comunicación del Gobierno es muy mala. Hay una fuerte agresividad de los mensajes presidenciales. Deberían encontrar formas de mitigar los efectos de la transición. Tienen una posición muy rígida desde lo ideológico. Funcionó en términos electorales”.
* “Creo qué va a ser una elección reñida. La incertidumbre va a continuar. El del Gobierno fue un estilo exitoso en el 2023 como producto de la pandemia. Desarrolló un discurso anti Estado. La gente había vivido un Estado controlador e ineficiente. El miedo a volver atrás fue fuerte en el 2025 también, en las elecciones legislativas.
¿Es factible el financiamiento del presupuesto universitario?
En 2025 el Congreso sancionó la Ley 27.795 de Financiamiento de la Educación Universitaria y Recomposición del Salario Docente. El Poder Ejecutivo la vetó en su totalidad (Decreto 647/2025) y ambas cámaras insistieron con dos tercios: diputados el 17 de septiembre (174 votos) y el Senado el 2 de octubre de 2025 (58 a 7).
Por imperio del artículo 83 de la Constitución el proyecto quedó convertido en ley. El Ejecutivo la promulgó mediante el Decreto 759/2025, pero dejó su ejecución suspendida con fundamento en el artículo 5 de la Ley 24.629, que exige que toda ley que disponga gastos prevea su financiamiento. Desde entonces la ley está vigente y no se aplica.
El conflicto escaló en tres planos. En el económico, el salario universitario acumula una pérdida real de entre 22% y 26% respecto de noviembre de 2023, aun después del acuerdo salarial de junio de 2026.
En el social, el sistema llegó el 15 de octubre a su quinta Marcha Federal desde abril de 2024. En el judicial, rige una medida cautelar que obliga a cumplir los artículos de salarios y becas, firme desde que la Corte Suprema rechazó el recurso del Estado el 25 de junio, y una sentencia de fondo del 6 de octubre que declaró inconstitucional la suspensión y ordenó aplicar la ley completa, hoy apelada.
El argumento del Gobierno es fiscal: no hay fondos para cumplir la ley. Este informe pone ese argumento a prueba con una fuente que el Gobierno no puede objetar: su propio proyecto de Presupuesto 2027.
TENSION
La disputa por el financiamiento universitario no es solo una discusión sobre montos: es una discusión sobre quién decide el gasto público. La Constitución atribuye al Congreso la fijación del presupuesto (art. 75 inc. 8) y cierra la controversia con el Ejecutivo cuando ambas cámaras insisten con dos tercios después de un veto (art. 83). El Ejecutivo sostiene, a su vez, que una ley que crea gasto sin identificar su fuente no puede ejecutarse y que su aplicación compromete el equilibrio fiscal.
Las universidades nacionales se financian principalmente con transferencias del Tesoro Nacional, dentro del Programa 26 de Desarrollo de la Educación Superior del Ministerio de Capital Humano. La ley de presupuesto fija el monto en su artículo 12 y lo distribuye por universidad en una planilla anexa.
Una porción menor se canaliza a través de Obligaciones a cargo del Tesoro. Los recursos propios (posgrados, servicios y convenios) son marginales en el total. El sistema comprende unas 60 universidades nacionales y la distribución está concentrada: en el primer semestre de 2026 siete universidades recibieron la mitad de los fondos y la UBA el 17,6% del total.
La composición explica la dinámica del conflicto. Con casi nueve de cada diez pesos destinados a salarios, cualquier diferencia entre el crédito y la inflación recae sobre el salario real. Y como el nivel salarial se define en una paritaria nacional, las universidades no tienen margen propio para compensarlo: el ajuste se traslada al bloque operativo, que según el CIN llegó a operar en torno al 40% de su valor real de enero de 2023 antes del acuerdo de junio.
La estimación parte del crédito del artículo 12 del proyecto 2027 ($7,35 billones). Con un peso salarial del 87%, el proyecto destina unos $6,39 billones a personal y unos $0,96 billones a funcionamiento. Todos los valores están expresados en pesos corrientes de 2027 y son adicionales a lo que el proyecto ya prevé. No se estiman las diferencias retroactivas de 2024 a 2026, cuya liquidación requiere un cálculo por período y concepto.
Es lo que hoy resulta exigible judicialmente. La brecha salarial pendiente para recuperar el poder adquisitivo de noviembre de 2023 se ubica entre 28,5% y 34,5%. La estimación de personal del CIN para 2027 ($8,4 billones) implica una recomposición del 31%, dentro de ese rango.
Aplicada a la masa salarial del proyecto, la recomposición cuesta entre $1,8 y $2,2 billones, con un valor central de $2,0 billones. Si la sentencia de fondo queda firme, al salario se suman la actualización de funcionamiento, hospitales, ciencia y técnica y extensión y el financiamiento de la investigación.
El CIN estima que cumplir la ley exige partir de una base de $9,8 billones y solicita $11 billones para 2027 ($8,4
billones de personal y $2,6 billones de funcionamiento). El costo adicional se ubica entre $2,45 y $3,65 billones.
Obligaciones a cargo del Tesoro es la jurisdicción que más crece en el proyecto 2027: pasa de $5,64 a $14,81 billones, un 116,9% real. A diferencia de un ministerio, no ejecuta políticas propias: canaliza asistencia financiera a empresas públicas, entes y otros destinos, administrada por la Secretaría de Hacienda. Más de la mitad de su crédito corresponde a “otras asistencias financieras”, una categoría que el proyecto no abre por beneficiario.
Hay un segundo dato que ordena la magnitud: la brecha máxima ($3,65 billones) equivale al 40% del aumento de Obligaciones a cargo del Tesoro entre 2026 y 2027 ($9,17 billones). El proyecto no reduce el gasto para hacer lugar a otras prioridades: lo concentra en una jurisdicción de asignación discrecional.
El argumento de que no hay fondos para cumplir la Ley 27.795 no resiste el contraste con el proyecto de Presupuesto 2027. El propio proyecto deja $5,93 billones sin asignación específica, y la ley completa cuesta, como máximo, el 62% de ese monto. La brecha representa entre el 1,0% y el 1,8% del gasto total y entre el 0,14% y el 0,26% del PBI: no compromete el resultado fiscal previsto ni el ancla macroeconómica. Lo que está en discusión no es la existencia de recursos, sino su asignación.
* Informe de la consultora Zentrix.