“La Argentina va camino a los u$s 200.000 millones por año en exportaciones”
El rubro energético le cambia la cara a la economía nacional. La minería y el agro, los otros dos motores. La incertidumbre electoral es una piedra en el camino. “No hay que matar a la gallina de los huevos de oro”, advierte Daniel Artana.
La economía argentina ha ingresado en un proceso de transformación irreversible. El cambio de matriz la lleva desde un enfoque de consumo y mercado interno a otro de neto sesgo exportador, donde hoy en día se imponen los hidrocarburos del yacimiento no convencional de Vaca Muerta.
Invitado por la Cámara Argentina de Supermercados (CAS) y Federación Argentina de Supermercados y Autoservicios (FASA), el economista Daniel Artana analizó el panorama actual y proyectó lo que puede ser un futuro venturoso.
* “En el medio del fragor que tenemos de que la micro anda mal, que la política, el año electoral, lo que pasó con la inflación y todas las cosas que sabemos, está ocurriendo un cambio de esos que ocurren cada tanto en las economías. Es de una magnitud enorme y se da en el sector exportador de la Argentina. Después uno puede discutir si derrama o no derrama”.
\* “Si no matamos a la gallina de los huevos de oro, y lo hemos hecho muchas veces en la historia, la Argentina va camino a u$s 200.000 millones por año de exportaciones. Entre lo quehace la energía, la minería, el agro y lo que también está haciendo la industria. Porque las exportaciones industriales están creciendo”.
* “Hasta el año 2023 un buen año de exportaciones eran u$s 90.000 millones. Normalmente teníamos u$s 80.000. Ese es un gran cambio en términos de lo que tanto les preocupa a mis colegas: tenemos la restricción externa y cuando faltan dólares nos genera un problema. Eso es un gran cambio que está ocurriendo”.
\* “También hay que hablar del largo plazo en la Argentina porque hay una oportunidad, independientemente de cuál sea el resultado electoral el año que viene. Es muy importante que mantengamos cierta coherencia”.
* “Uno empieza a ver un derrame. Se aprecia en Neuquén, en San Juan. Están cambiando. Hoy tenemos RIGI aprobados para Bahía Blanca de u$s 7.000 millones. No es que se va a quedar solamente en la cordillera. Eso tiene que ver con la red de gasoductos”.
COYUNTURA
\* “Una de las primeras cosas que uno ve es que tenemos una economía con muchos contrastes. El interior es más optimista o, si se quiere, bastante menos pesimista que el Gran Buenos Aires. Esto tiene una lógica, porque uno de los sectores que se vio afectado con estos cambios es la industria, y la industria pesa más en el GBA que en el promedio del país”.
* “Si uno mira el indicador de Confianza en el Gobierno, Milei en el interior es reelecto fácil y en GBA pierde por muerte. Es un contraste importante que hay que notar”.
\* “Los datos de actividad están flojos, no es novedad. Después de una caída que tuvo que ver con restricciones de energía, hubo algún rebote pero tiene sabor a poco en la industria. Hubo un rebote más marcado en la Construcción”.
* “La Construcción tuvo una caída brutal, bajó como 35%, luego se estabilizó a -20% de lo que estaba en el 2019. Después empezó a insinuar una recuperación, se cayó y ahora volvió. Ahí hay que tener cuidado porque influye si llovió mucho o llovió poco. Y como en octubre llovió mucho, este mes va a volver a dar para abajo”.
\* “Pero empieza a haber algo y es que empieza a haber una demanda de cemento a granel importante relacionado a las obras ligadas al gas. En el RIGI del año pasado se invirtieron u$s 4.000 millones. Este año van a ser más de u$s 8.000 millones. El año que viene la proyección de Economía, en base a lo que le dicen las empresas, son otros u$s 8.000 millones”.
* “En el medio de toda esta transformación compleja en el mundo pasan cosas. Si uno mira la evolución de la industria en Brasil, crece hasta 2010 y se para. Lo mismo pasa en Perú y Uruguay. Y en Estados Unidos ocurre algo parecido, más allá del proteccionismo de Trump. ¿Y qué pasó? Que en las últimas décadas la participación de China en la industria pasó de 8% a 30%”.
\* “Obviamente si yo me tengo que reconvertir y vos me hacés un peso fuerte, la vida se vuelve más compleja. A veces no se puede frenar la apreciación del tipo de cambio real, pero el gobierno podría haber hecho algo. En algún momento dijeron bueno, estoy contento con que se aprecie el peso porque me ayuda a bajar la inflación más rápido. Pero para el sector industrial es más complejo competir”.
* “Y en la Construcción pasó esto: la inversión pública, que tiene mucho de construcción, en el año 2023 ya era baja y representaba el 3%$ del PBI, hoy es 1,86%. Es ultrabaja”.
\* “El empleo total está estancado. ¿Cómo compensa eso el Gobierno? Subiendo monotributistas, independientes, registrados e informales. ¿Está bueno esto? No. Pero según como uno lo mire, los que critican al Gobierno se quejan y el Gobierno remarca que no le va tan mal si se mira lo que heredó”.
* “Acá también está ocurriendo un cambio que hubiera afectado a cualquiera que hubiera estado en el Gobierno. Porque Argentina hace 20 años que no crece. Entonces no es un problema de Milei, el kirchnerismo, Macri… Hace 20 años que estamos estancados mientras que el resto del mundo se fue para arriba”.
\* “Cuando uno mira el crecimiento en una perspectiva tan larga, si me preguntan dónde va a estar Argentina dentro de 20 años, yo respondo: decime cuánto vas a invertir y de cuánto será la productividad. No me importa el consumo, todo eso es de corto plazo”.
* “Invertir, invertimos poco. Y la productividad laboral en 20 años en China se multiplicó por cuatro; en Estados Unidos subió 50%; en Europa subió 30%; en Brasil subió 15%; y en Argentina, 0. ¿Qué pasa ahora que hay que competir?”
\* “¿Qué es la productividad laboral? Con la misma gente hago más, o hago más con menos gente, o hago lo mismo con menos gente. Entonces hay un proceso de alcanzar el tren que perdimos durante 20 años. Y esto, si queríamos crecer, en algún momento lo teníamos que corregir”.
* “Además ocurre otro fenómeno de alcance mundial que es la revolución de la Inteligencia Artificial. ¿Qué pasa? Hay un gran temor de que la IA ahorre mano de obra. Hasta ahora no ha pasado eso. Ha generado más empleo del que destruyó, como pasó en cada una de las grandes innovaciones productivas de la historia de la humanidad”.
\* “Esa revolución significa que se alteran los procesos productivos dentro de cada firma. ¿Cuántas empresas utilizan IA en el proceso productivo en forma relevante? En Estados Unidos y Alemania, una de cada tres. Acá viene muy lenta la cosa, pero en algún momento lo vamos a hacer. Eso va a generar una reconversión del empleo”.
INFLACION
* “Al Gobierno lo sorprendió que la inflación se aceleró en la primera parte del 2025 y en la última del 2026. Hubo ahí el lío que se generó previo a las elecciones, que impactó sobre el tipo de cambio; cambio de precios relativos, el precio de la carne”.
\* “Los salarios hace algunos meses están por arriba de la inflación, según los datos de agosto. Habían perdido 4 puntos en la tendencia y recuperaron 2. ¿Eso va a hacer que el consumo se recupere? Bueno, un poquito. Estamos hablando de cosas chiquititas”.
* “También hay razones macro que me explican las razones por las cuales la economía está parada. Habrán visto economistas que critican que el Gobierno sigue una política monetaria muy dura. Si sigo una política monetaria dura, la gente no me cree y la inflación no baja tan rápido como yo estoy bajando los agregados monetarios, la oferta de dinero cae y eso me genera una contracción. Llevamos varios meses de caída del dinero transaccional contra la inflación. ¿El Gobierno qué podría hacer? Aflojar la política monetaria. Pero si la afloja, el presidente no quiere. Hay un tema acá. Eso es recesivo”.
\* “Esto puede volverse peor el año que viene. Si en 2027 la política sugiere que puede ganar la presidencia alguien que puede volver a la emisión monetaria y a los controles de precios, ¿qué van a hacer todos, esperar a diciembre del 2027? No, van a remarcar antes”.
* “No solamente el problema está en la deuda, en los bonos y en el riesgo país. También está si no muestran encuestas, porque habrá decisiones de adelantamiento de precios que van a complicar el panorama”.
\* “Acá da la sensación de que en cada elección se juega un cambio de régimen. Entonces vamos del péndulo del populismo al péndulo del libre mercado”.
* “El Gobierno mantiene su disciplina fiscal. De hecho el gasto ajustado por inflación cayó. Lo único que reaccionó un poco fueron las prestaciones sociales. La única que fue para arriba fue la Asignación Universal por Hijo. La ayuda a los pobres. De alguna manera, los que están peor son los de la clase media baja, no los pobres. Bajó la inflación, que castiga más a los pobres, y la ayuda social se mantuvo”.
\* “Esto le permitió al Gobierno mantener el superávit primario, un poco más abajo que al comienzo. Pero comparado con el déficit de Alberto Fernández o el ligero superávit de Macri, está bastante confortable. Y eso a pesar de la baja de la recaudación”.
* “Pero ahora la recaudación está rebotando por el aumento del precio del petróleo y un cosechón que han dado una mejora en la recaudación de derechos de exportación. Está mejorando, pero lo que ocurre es que el beneficio es sólo para el gobierno nacional porque lo que sube son derechos de exportación, y la recaudación de combustibles. Todo lo que se comparte con las provincias está complicado. Esto va a seguir”.
\* “Además de la política monetaria súper dura, el canal de transmisión del dinero que emite el Banco Central, que es el crédito, está bloqueado. Eso porque todavía tenemos la resaca de las tasas de interés astronómicas que hubo en los 4 o 5 meses previos a la elección de medio término”.
* “Lo bueno es que la mora comenzó a ceder. Los bancos paran de prestar cuando detectan una suba en la mora crediticia. Esto tiene un impacto pero no tiene mucha entidad para discutir si hay que intervenir o no”.
\* “El total de préstamos a las familias era de poco más de u$s 20.000 millones a mediados del 2024, se fue a u$s 50.000 y luego cayeron un poquito. Los préstamos mora, que eran u$s 1.000 millones, se fueron a u$s 6.000 millones. Es menos de 1 punto del PBI. Acá hay de todo: el tipo que no llega a fin de mes, el que pensaba que le iban a licuar el préstamo, el que se endeuda por el juego… Se interviene cuando el problema tiene entidad macroeconómica, como en la crisis del 2009 en Estados Unidos”.
CRECIMIENTO
* “Las cuentas nacionales al segundo trimestre del año muestran una modesta reducción del consumo privado, luego de una suba en tres trimestres anteriores”.
\* “El verdadero problema en un programa económico pro mercado es que por un lado tenemos el RIGI, que es para sectores capital intensivos, pero la inversión está horrible. Es 16,5%, que es bajísimo. La inversión en Construcción es un problema, obra pública y algo más. Pero también en maquinaria y equipo”.
* “El RIGI tiene sus tiempos. Cuando uno habla de u$s 8.000 millones estamos haciendo referencia a un poquito más del 1% del PBI. Algo va a ayudar pero concretar los proyectos lleva tiempo”.
\* “Creo que pesa la incertidumbre. Lo digo en forma poco económica: si pensás que el programa económico te favorece, proyectás hacer inversiones pero hay posibilidades de que Milei pierda, esperás. Si estás del otro lado y te conviene invertir para el mercado interno, si gana Milei no te conviene. Entonces ninguno invierte. Hasta que no resolvamos la incertidumbre electoral no habrá inversiones”.
* “El gran cambio es en minería y en hidrocarburos. Acá se está dando el gran cambio. En septiembre las exportaciones fueron de u$s 10.000 millones. Es una cifra récord. Esto es energía y minería, pero el resto también acompaña”.
\* “Del 2026 al 2030 ingresarán u$s 50.000 millones más; y del 2030 al 2035, u$s 84.000 millones. Tenemos dos sectores que nos van a meter en menos de una década u$s 70.000 millones en exportaciones. Si eso no es un cambio estructural…”
* “El año que viene, entre enero y marzo, se inaugura el oleoducto VMOS. Tiene una capacidad de 540.000 barriles por día. A valores de 60 dólares por barril, el día que se llene el oleoducto y se exporte a pleno, estamos hablando de que ese solo oleoducto aportará u$s 1.000 millones más exportaciones por mes. Si está a 90, serían u$s 1.500 millones por mes”.
\* “Si se calcula en regalía per cápita, Neuquén va a tener más regalías que Noruega. Argentina no va a ser un gran país exportador de petróleo, aún con 3 millones de barriles por día. Pero Neuquén sí”.
* “En minería el proyecto Vicuña lleva invertidos más de u$s 1.000 millones. Los otros vienen más atrasados. La minería es como el petróleo convencional, una vez que invertiste si intervengo el precio, seguís produciendo igual. En el petróleo no convencional tienen una protección natural contra los gobiernos: dejan de producir y la producción se desploma de inmediato. YPF no se puede hacer cargo de todo eso”.
\* “A esto hay que sumarle que si al agro se le quita el pie de la cabeza, están volando las exportaciones de carne. Están pasando cosas. Más allá de que hay que corregir, hay que hacerlo sin matar a las gallinas de los huevos de oro”.
FOTO 2 PAGINAS 4-5
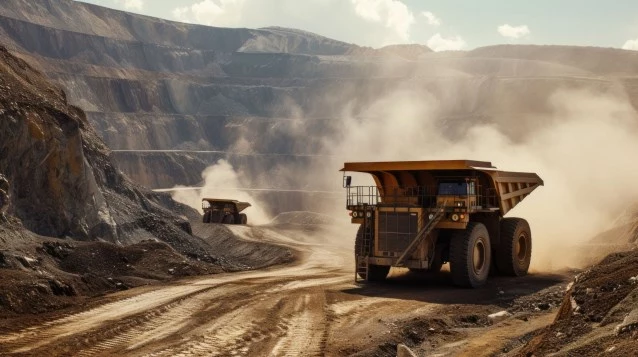
La minería es otro motor que se ha puesto en marcha. El proyecto Vicuña hace punta en un sector que tiene todo para ganar.
FOTO 3 PAGINAS 4-5
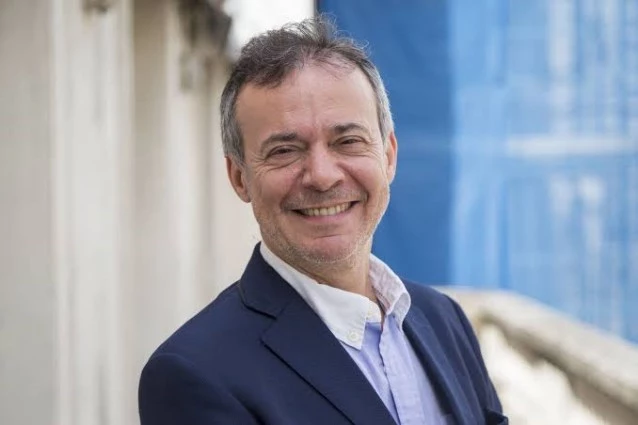
Daniel Artana, economista de FIEL.
DESTACADO
1,86%
Del PBI, es el nivel de la inversión en obras públicas en la Nación.